Kort fortalt
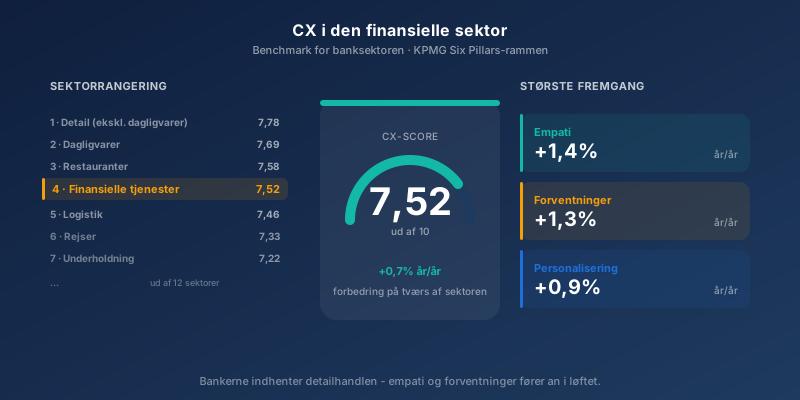
- Banking scorer 7,52 i KPMG's globale CEE-benchmark, nummer 4 ud af 12 sektorer, men den score er hovedsageligt bygget på forbruger- og retail-interaktioner.
- Sektoren forbedrede sig 0,7% år-over-år, primært drevet af Empathy (+1,4%) og Expectations (+1,3%), ikke teknologi.
- CustomerGauges 2026-NPS-benchmark viser en mere specifik historie for B2B: bankings NPS ligger på blot 30 (ned fra 37), langt under finanssektorens gennemsnit på 44, mens relationsdrevne undersektorer som private banking og wealth management konsekvent scorer højere end retail.
- For B2B-finansielle virksomheder er den afgørende loyalitetsdriver ikke appen. Det er om den samme kunderådgiver der onboardede kontoen, stadig er den der tager telefonen to år senere.
Indhold9 afsnit
Finansielle virksomheder investerer milliarder i digital transformation. Dog kommer de største CX-forbedringer fra noget helt andet: empati og forventningsafstemning. Det er den overraskende konklusion fra KPMG's globale CX-rapport. CustomerGauges 2026-NPS-benchmarks for finanssektoren tilføjer et andet, mere specifikt datapunkt, særligt relevant for B2B-finansielle virksomheder.
Banking: 4. bedste sektor, men af overraskende årsager
Med en CEE-score på 7,52 placerer banking sig som den 4. bedste sektor globalt. Kun Healthcare (7,90), Non-Grocery Retail (7,65) og Grocery Retail (7,54) scorer højere.
Det er en stærk placering. Men det overraskende er ikke at banking scorer højt. Det er hvad der driver forbedringen, og, som det følgende afsnit viser, hvad rangeringen ikke fortæller dig, hvis du sælger til virksomheder frem for privatkunder.
- Healthcare7,9
- Non-Grocery Retail7,65
- Grocery Retail7,54
- BankingNr. 4 globalt, +0,7% år-over-år7,52
De overraskende drivere: Empati slår teknologi
Banking forbedrede sig 0,7% år-over-år. De to primære drivere:
- Empathy: +1,4%, den største forbedring af alle søjler
- Expectations: +1,3%, den næststørste
I en sektor der bruger milliarder på digital transformation er det faktisk de menneskelige dimensioner der driver fremgangen.
Hvad empati faktisk betyder i banksammenhæng
Det handler ikke om at være venlig. Det handler om:
- At forstå kundens finansielle situation og bekymringer, ikke bare deres produktbehov
- At kommunikere med respekt i sårbare situationer: gæld, tab, komplekse beslutninger
- At tilbyde løsninger der matcher kundens livssituation, ikke bare bankens produktkatalog
- At vise at banken handler i kundens interesse, ikke kun sin egen
Forventningsafstemning er underspillet
Expectations-søjlen handler om noget banalt men afgørende: at kunderne ved hvad de kan forvente. Konkret drejer det sig om klar kommunikation om svartider, processer og vilkår. Derudover proaktiv information når noget ændrer sig. Konsistent levering på tværs af digitale og fysiske kanaler.
De fleste kundeklager i finanssektoren handler ikke om at noget gik galt. I stedet handler de om at kunden ikke vidste hvad de kunne forvente.
Det vi ser i praksis
Hos de finansielle virksomheder vi arbejder med i Norden, ser vi tre mønstre:
De bedste kombinerer digital effektivitet med personlig kontakt. De bruger teknologi til at fjerne friktion, og investerer den frigjorte tid i dybere kunderelationer.
Midterfeltet har investeret i teknologi men mangler den menneskelige dimension. De har fine apps og hurtige processer, men kunderne føler sig ikke forstået.
De svageste gør hverken det ene eller det andet. Hverken digital effektivitet eller personlig empati, og forudsigeligt heller ingen loyalitet.
AI i banking: Stort potentiale, begrænset modenhed
Finansielle virksomheder er blandt de første til at adoptere AI. Rapporten fremhæver fraud detection, hyper-personalisering og risikostyring. En australsk bank rapporterede et 40% spring i engagement efter udrulning af en AI-drevet "customer brain."
Men infrastrukturen halter. Faktisk har kun 25% af banker cloud-platforme der dækker hele virksomheden til datadrevne services. Resten kæmper med datasiloer og legacy-systemer.
Med andre ord kan AI ikke kompensere for dårlig infrastruktur. Og den kan ikke erstatte empati.
Typiske fejl i finansiel CX
- Fokus på digitalisering uden menneskelig forankring. Appen er fantastisk, men når kunden ringer med et reelt problem, er oplevelsen middelmådig.
- NPS som eneste metrik. NPS-scoren fortæller at noget er galt. Den fortæller ikke hvad. Mål også de underliggende dimensioner: tillid, empati, forventninger. Nøgledriveranalyse er metoden til det.
- Feedback uden opfølgning. Data indsamles, dashboards bygges, men ingen kontakter den utilfredse kunde. Læs om close the loop og hvorfor det er afgørende.
- Medarbejdere uden mandat. Frontline-medarbejdere der ikke har autonomi til at løse problemer, kan ikke levere empati. De kan kun følge proceduren.
Hvorfor KPMG-rangeringen ikke fortæller hele historien for B2B-finansielle virksomheder
Her er den kontraintuitive pointe. KPMG's CEE-benchmark måler oplevelseskvalitet på seks dimensioner, hovedsageligt fra forbruger- og retail-interaktioner: en kunde der åbner en opsparingskonto, klager over en korttransaktion, eller søger et boliglån online. Det er en reel og nyttig måling. Den er også tæt på irrelevant, hvis din finansielle virksomhed sælger til andre virksomheder.
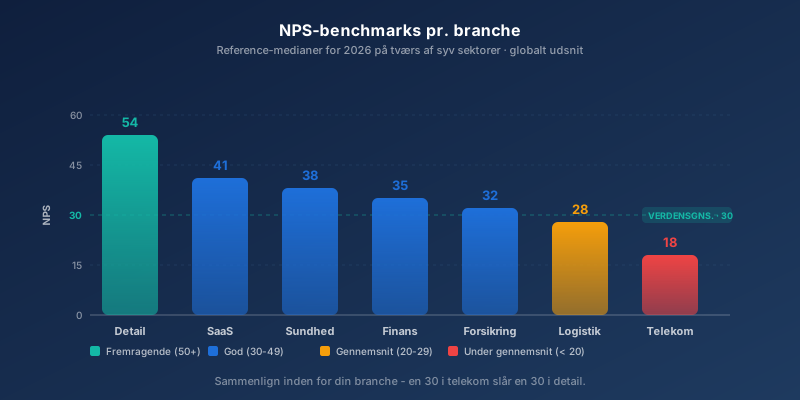
CustomerGauges 2026-NPS-benchmarks for finanssektoren viser en mere specifik historie. Det gennemsnitlige NPS for finanssektoren er 44. Banking specifikt ligger på blot 30, ned fra 37 året før, langt under sektorgennemsnittet, mens sektorens topperformer, USAA, når 75. Samtidig viser CustomerGauges egen analyse at benchmarks varierer betydeligt mellem undersektorer: retail banking scorer typisk lavere end private banking eller wealth management, hvor relationskvalitet er den primære driver for loyalitet, ikke app-design.
De to datapunkter måler forskellige ting (KPMG måler oplevelseskvalitet, CustomerGauge måler loyalitetsudfald), så behandl dem som komplementære, ikke identiske. Men de peger i samme retning: jo tættere en finansiel relation er på B2B og account-based, jo mindre fortæller en generisk "banking"-rangering dig, og jo mere er den reelle driver relationskontinuitet på kontoniveau, ikke mobilappen.
Driver du CX for en erhvervsbank, en leasing- eller factoringvirksomhed, eller en B2B wealth management-afdeling, så benchmark ikke mod bankings samlede 30. Benchmark mod den undersektor hvor relationsdybde er normen, og behandl retail-gennemsnittet som et gulv, ikke et mål. Se også NPS-benchmarks pr. branche for hvordan dette spiller ud i andre B2B-sektorer.
- BankingNed fra 37 året før30
- Finanssektorens gennemsnit44
- USAA (topperformer)75
Fem ting de bedste finansielle virksomheder gør
1. De kombinerer digital effektivitet med personlig engagement
Teknologi fjerner friktion. Mennesker skaber forbindelse. De bedste gør begge dele.
2. De måler bredere end NPS
NPS er vigtigt, men utilstrækkeligt alene. CX-ledere måler på de underliggende dimensioner for at forstå hvad der driver scoren. Læs om de seks søjler i kundeoplevelsen.
3. De handler systematisk på feedback
De bedste har designede close-the-loop-processer: systematisk opfølgning der sikrer at feedback fører til konkrete forbedringer.
4. De giver medarbejderne mandat
Banker der giver frontline-medarbejdere autonomi, værktøjer og indsigt performer bedre på empati og resolution. Mandat er en forudsætning for empati.
5. De ser CX som vækstdisciplin
CX er ikke en supportfunktion. Derfor er det en strategisk KPI med direkte forbindelse til omsætning og vækst. For et bredere blik på hvordan AI ændrer denne forbindelse på tværs af brancher i 2026, se AI og kundeoplevelser i 2026.
Hvad du bør gøre som finansiel virksomhed
Prioriter empati eksplicit. Mål den. Brug indsigterne til at træne og udstyre jeres kundeteams. Det er den søjle med størst forbedringspotentiale.
Byg et sammenhængende kundebillede. Personalisering kræver data der flyder på tværs af systemer. SurveyGauges CRM/ERP-integrationer og åbne API skaber fundamentet.
Benchmark mod din undersektor, ikke retail-gennemsnittet. Er din finansielle virksomhed B2B eller relationsdrevet, så mål dig ikke mod bankings blandede gennemsnit. Mål mod den undersektor hvor relationsdybde er normen.
Gør close the loop til en kernedisciplin. Automatiser opfølgning på utilfredse kunder. Sikr at feedback altid fører til handling.
Sådan hjælper SurveyGauge finansielle virksomheder
Vores model med Platform + Administration + Rådgivning er bygget til komplekse, regulerede virksomheder:
- Compliance-venlig: Fuld GDPR-compliance, sikker databehandling, audit trails
- Multi-entity support: Mål på tværs af forretningsenheder, markeder og juridiske enheder
- AI-drevet analyse: Sentiment-analyse og mønstergenkendelse i åbne svar
- Dedikeret rådgivning: CX-eksperter med erfaring fra finanssektoren
- Minimal intern byrde: Vi håndterer hele den operationelle proces
Kilder: KPMG Global Customer Experience Excellence 2025-2026, "Total Experience: Redefining excellence in the age of agentic AI"; CustomerGauge, "Financial Services NPS Benchmarks: 27 Bank Scores (2026)" og "NPS Use Case for Financial Services Companies" (2026).
Ofte stillede spørgsmål
Hvorfor scorer banking så højt trods lav kundetillid?
Banking er den 4. bedste sektor globalt med en CEE-score på 7,52. Den score er dog hovedsageligt bygget på forbruger- og retail-interaktioner, så den fortæller mindre hvis du sælger til virksomheder. De bedste banker har investeret massivt i forventningsafstemning og empati.
Vi er en finansiel virksomhed. Hvad bør vi prioritere i CX?
Empati og forventningsafstemning. Det er de to søjler der driver den største forbedring i banking globalt. Konkret: træn jeres kundeteams i empatisk kommunikation, særligt i sårbare situationer. Sørg for at kunderne altid ved hvad de kan forvente.
Har finansielle virksomheder brug for AI i CX?
AI er værdifuldt til fraud detection, personalisering og risikostyring. Dog har kun 25% af banker infrastrukturen til at understøtte det i skala. Start derfor med fundamentet: rent kundedata, integrerede systemer og systematisk feedbackindsamling.
Gælder KPMG's banking-rangering også for B2B og erhvervskunder?
Ikke direkte. KPMG's CEE-data afspejler hovedsageligt forbruger- og retail-banking-interaktioner. CustomerGauges 2026-benchmark for finanssektoren viser at bankings NPS faktisk er faldet til 30 (fra 37), langt under sektorgennemsnittet på 44, mens relationsdrevne undersektorer som private banking, wealth management og erhvervsbanking konsekvent scorer højere end retail. For B2B-finansielle virksomheder er kunderådgiverens kontinuitet en stærkere loyalitetsindikator end nogen app-funktion.
Hvilket NPS bør en B2B-finansiel virksomhed benchmarke mod?
Ikke retail-gennemsnittet. Det samlede NPS-gennemsnit for finanssektoren er 44 (CustomerGauge, 2026), men det tal blander retail banking, der er faldet til 30, med mere relationsdrevne undersektorer der scorer langt højere. Et B2B erhvervsbanking- eller wealth management-program bør behandle 44 som et gulv, ikke et mål, og benchmarke mod sin faktiske undersektor.
Hvad er de vigtigste CX-søjler for banking?
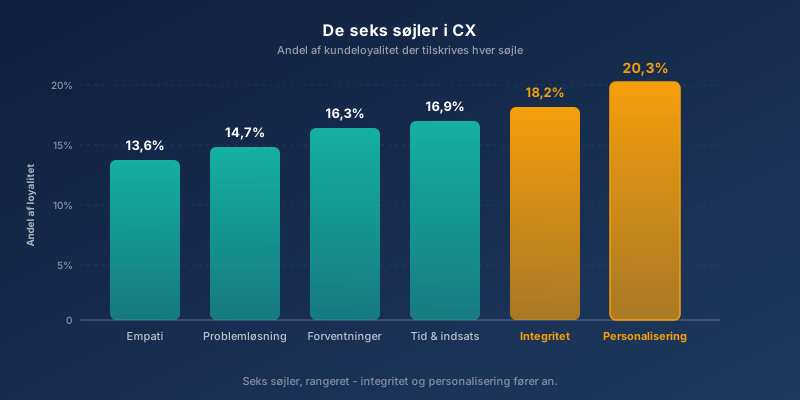
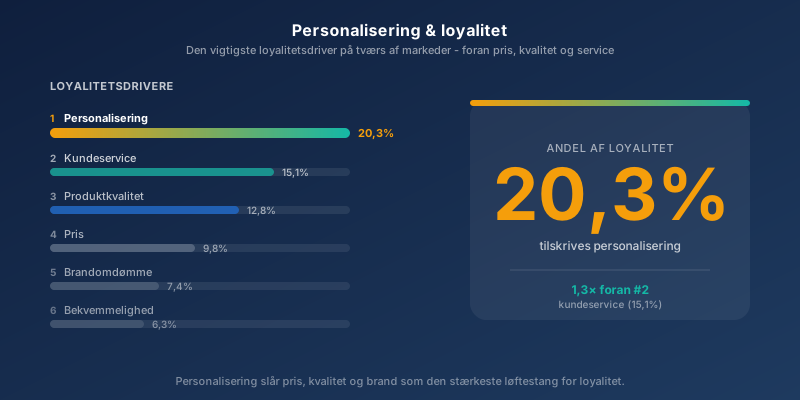
For banking er Integrity og Personalization de vigtigste drivere for NPS og loyalitet, ligesom globalt. Men sektorens største forbedringer kom i Empathy og Expectations, hvilket antyder at de bedste banker investerer i den menneskelige dimension.
Skrevet af
SurveyGauge Team
Rådgiverne og udviklerne bag SurveyGauge. Vi driver kundetilfredshedsprogrammer for B2B-virksomheder fra 20 nøglekunder til globale banker.